Archivi tag: rinnovabili

L'Italia alla svolta green: opportunità e sfide per l'industria nazionale

L’Italia alla svolta green: opportunità e sfide per l’industria nazionale

Nell’ultimo biennio la transizione ecologica è diventata uno dei temi centrali dell’agenda economica italiana. Tra obiettivi climatici europei più ambiziosi, il massiccio flusso di risorse del PNRR e la pressione competitiva sui mercati internazionali, imprese e istituzioni si trovano a dover accelerare processi di innovazione e riconversione produttiva. Questo articolo analizza lo stato dell’arte della cosiddetta “svolta green” in Italia, con dati, esempi concreti e le implicazioni per il futuro dell’economia nazionale.

Contesto

L’Italia ha ricevuto dal programma Next Generation EU un ammontare di risorse storiche per sostenere la ripresa post-pandemica, con il Piano Nazionale di Ripresa e Resilienza (PNRR) che ha destinato ingenti fondi a progetti legati alla transizione ecologica, digitalizzazione e infrastrutture. Parallelamente, gli obiettivi europei per la decarbonizzazione e il miglioramento dell’efficienza energetica spingono verso investimenti in energia rinnovabile, mobilità sostenibile e rinnovo del parco industriale. Queste leve rappresentano un’opportunità per consolidare il tessuto produttivo italiano, caratterizzato da un’ampia presenza di PMI e distretti industriali.

Analisi con dati ed esempi

Le evidenze mostrano un trend positivo, ma con forti eterogeneità territoriali e settoriali. Le rinnovabili, in particolare fotovoltaico e eolico, hanno registrato una crescita significativa nella generazione elettrica, contribuendo a ridurre la dipendenza dai combustibili fossili. Le stime degli ultimi anni indicano che oltre il 40% dell’elettricità italiana provenga da fonti rinnovabili, con incrementi più marcati nelle regioni del centro-sud per il fotovoltaico e in alcune aree ad alta esposizione vento per l’eolico.

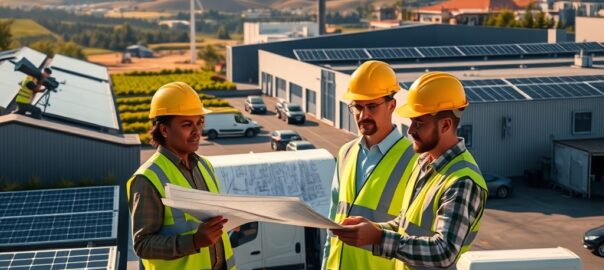
Sul versante delle imprese, molte realtà manifatturiere hanno avviato percorsi di decarbonizzazione: esempi significativi vengono dal settore chimico e dalla siderurgia, dove investimenti in tecnologie a basse emissioni e nell’efficienza energetica stanno ridisegnando processi produttivi. Negli ultimi due anni diverse medie imprese italiane hanno installato impianti fotovoltaici sui tetti degli stabilimenti e introdotto sistemi di gestione energetica certificati, riducendo costi operativi e emissioni.

La mobilità sostenibile è un altro capitolo centrale: lo sviluppo dell’infrastruttura di ricarica per veicoli elettrici è in espansione, anche se l’adozione di auto elettriche da parte dei consumatori resta inferiore rispetto ad alcuni paesi europei. Nel contempo, la filiera delle batterie e dei componenti per la mobilità elettrica comincia a vedere iniziative industriali e collaborazioni pubblico-private per creare catene del valore più locali.

Non mancano però i punti critici. Le PMI italiane spesso lamentano difficoltà di accesso al credito per investimenti green, carenze nelle competenze tecniche e una burocrazia che può rallentare progetti complessi. Inoltre, la modernizzazione delle reti energetiche e la gestione della variabilità delle fonti rinnovabili richiedono investimenti pubblici e privati coordinati.

Implicazioni future

Per i prossimi anni la traiettoria è chiara: chi saprà combinare digitalizzazione e sostenibilità potrà accrescere competitività e resilienza. Alcune implicazioni pratiche emergono già oggi. Primo, la formazione delle competenze green diventerà un fattore strategico: servono figure tecnico-specialistiche per installazione e manutenzione di impianti rinnovabili, per l’efficienza energetica negli stabilimenti e per la gestione dei dati energetici. Secondo, la finanza sostenibile e gli strumenti di leva pubblica dovranno essere orientati a de-riskare investimenti privati in transizione ecologica, con strumenti che facilitino l’accesso al credito per PMI.

Terzo, la governance industriale richiederà maggiore coordinamento tra livelli di governo e stakeholder locali per accelerare pratiche di project delivery, semplificare procedure autorizzative e favorire aggregazioni territoriali che possano sostenere economie di scala. Infine, la transizione offrirà opportunità di reindustrializzazione in settori strategici —dalle tecnologie per le energie rinnovabili alla produzione di componenti per la mobilità elettrica— contribuendo a ridisegnare la specializzazione produttiva italiana.

Conclusione

L’Italia è posizionata in modo favorevole per sfruttare la transizione green, grazie a una combinazione di risorse finanziarie straordinarie, potenziale tecnologico e una rete di PMI dinamiche. Tuttavia il successo dipenderà dalla capacità di superare vincoli strutturali: accelerare la formazione, migliorare l’accesso alla finanza e semplificare la governance dei progetti. Solo così la svolta green potrà trasformarsi in una leva duratura di crescita, occupazione e competitività per l’economia italiana.
Il nuovo equilibrio geopolitico dell’energia: come la transizione accelera le rivalità internazionali

La transizione energetica sta ridefinendo non solo i mercati dell’energia ma anche gli equilibri geopolitici globali. Negli ultimi due anni, la crescita degli investimenti in rinnovabili, l’espansione delle catene di approvvigionamento dei semiconduttori e la corsa alle materie prime critiche hanno trasformato l’energia in una leva strategica, con impatti economici e politici che richiedono analisi approfondite.

Il contesto è complesso: da un lato, la pressione per ridurre le emissioni ha accelerato la domanda di tecnologie verdi—pannelli fotovoltaici, turbine eoliche, batterie a ion-litio—dall’altro, la produzione e la distribuzione di queste tecnologie dipendono da materie prime e infrastrutture concentrate in poche aree del mondo. Paesi come Cina, Cile, Congo e Australia si trovano al centro di nuove catene di valore. Allo stesso tempo, le politiche industriali di Stati Uniti e Unione Europea mirano a riportare alcune fasi strategiche «a casa» o in aree alleate, determinando una rivalità economica che somiglia sempre più a una competizione geopolitica.

Analizzando i dati più recenti, emergono trend netti. La capacità installata di energia rinnovabile è cresciuta a un ritmo medio annuo superiore al 10% nella prima metà del decennio, con il fotovoltaico che rappresenta la quota maggiore della nuova capacità. Secondo stime settoriali, gli investimenti globali in energie pulite hanno superato nel 2024 i 1.5 trilioni di dollari cumulati dall’inizio della decade, con Cina e UE come principali investitori. Tuttavia, la produzione di componentistica critica è molto più concentrata: la Cina detiene oltre il 70% della produzione mondiale di pannelli fotovoltaici e una quota significativa nella raffinazione del litio e nella catena di assemblaggio delle batterie.

Questa concentrazione genera rischi economici e politici. Le interruzioni della catena di fornitura, dovute a scelte politiche, tensioni commerciali o problemi logistici, possono innalzare i costi e rallentare la transizione nei paesi importatori. Un esempio calzante è la recente stretta nelle esportazioni di alcuni componenti high-tech che ha costretto Paesi europei e nordamericani a diversificare fornitori e a investire in capacità produttive interne. Incentivi pubblici, sussidi e politiche industriali—dal CHIPS Act negli USA ai fondi per le batterie in Europa—riflettono la consapevolezza che la sicurezza energetica del futuro passa anche per l’autonomia tecnologica.

Un altro elemento cruciale è la rivalità sulle materie prime critiche. Cobalto, litio, nickel e terre rare sono essenziali per batterie e motori elettrici. La Repubblica Democratica del Congo controlla una porzione significativa della produzione di cobalto; il Cile e l’Argentina sono protagonisti nell’espansione dell’estrazione di litio. Questa concentrazione geografica alimenta tensioni politiche e geopolitiche: le multinazionali e gli Stati cercano accordi di lungo periodo, investimenti diretti e modalità di estrazione più sostenibili, ma emergono anche rischi legati a governance locale, diritti umani e impatti ambientali.

Le implicazioni economiche internazionali sono molteplici. In primo luogo, la competizione per il controllo delle catene del valore può tradursi in politiche protezionistiche e in blocchi commerciali tecnologici, con costi per l’efficienza globale e aumenti di prezzo per i consumatori finali. In secondo luogo, i paesi che riusciranno a creare ecosistemi industriali integrati (estrazione, raffinazione, produzione di componentistica, assemblaggio) otterranno vantaggi competitivi duraturi, attrarranno investimenti e creeranno posti di lavoro qualificati. Terzo, la sicurezza energetica diventerà sempre più intrecciata con la sicurezza tecnologica: la resilienza delle reti elettriche, la capacità di stoccaggio e la disponibilità di microchip saranno fattori determinanti per stabilità economica e militare.

Guardando al futuro, possiamo ipotizzare alcuni scenari chiave. Nel breve termine (2–5 anni), assisteremo a una maggiore frammentazione delle catene del valore con iniziative regionali per la produzione di componentistica critica. Nel medio periodo (5–10 anni), la diversificazione degli approvvigionamenti e l’innovazione nella chimica delle batterie (ad esempio batterie a stato solido o alternative al litio) potrebbero attenuare la dipendenza da specifiche materie prime. Nel lungo termine, la transizione energetica—se gestita con politiche coordinate, investimenti in R&D e regole di governance internazionale—potrebbe trasformare l’energia da fonte di rivalità a catalizzatore di cooperazione, attraverso accordi su standard, riciclo e sviluppo sostenibile nelle economie emergenti.

Per i policy maker e le imprese europee la sfida è chiara: conciliare ambizione climatica e resilienza strategica. Serve un mix di investimenti nelle filiere nazionali e transnazionali, politiche di sostegno all’innovazione, e una diplomazia economica che promuova pratiche di estrazione responsabile e partnership con paesi fornitori. Solo così l’Europa potrà trasformare il rischio geopolitico in opportunità industriale, contribuendo a un’economia globale dell’energia più sicura e sostenibile.